

Factors influencing cost efficiency of commercial banks in Vietnam
- University of Economics and Law, Vietnam National University Ho Chi Minh City, Vietnam,
- University of Economics and Law, Vietnam National University Ho Chi Minh City, Vietnam
Abstract
This paper examines the factors affecting the cost efficiency of commercial banks in Vietnam in the context of Covid-19 pandemic. The Data Envelopment Analysis (DEA) method measures the cost efficiency index. This paper identifies three input factors: non-performing assets, personnel expenses, and customer deposits, alongside three output factors: interest income and its equivalents, non-interest income and its equivalents, and customer loans. This study uses Tobit regression to analyze the impact of these factors on cost efficiency, incorporating variables based on the CAMEL model. This paper aims to identify factors that increase or decrease the cost efficiency of Vietnamese commercial banks and thus have some implications for them in improving their cost efficiency. Using a sample of 26 commercial banks in Vietnam from 2011 to 2022; this paper finds that capital adequacy, management quality, liquidity, and bank size have a positive effect on cost efficiency. Conversely, profitability and the Covid-19 pandemic hurt cost efficiency. However, this paper does not find a significant relationship between asset quality and cost efficiency. The study also highlights differences in cost efficiency across banks, with the highest efficiency observed in 2019, which declined post-pandemic. Banks should focus on enhancing capital adequacy, management practices, and liquidity to improve cost efficiency rather than solely increasing income. Banks can also concentrate on cost control to enhance input cost efficiency. Additionally, external factors like the pandemic, which may adversely affect operational efficiency, should be given attention. Furthermore, the variable measuring asset quality through the loan loss provision ratio shows a negative but statistically insignificant effect, emphasizing the importance of maintaining asset quality for overall efficiency. The study provides valuable insights for policymakers and bank managers to improve the cost efficiency of Vietnamese commercial banks.
GIỚI THIỆU
Ngân hàng thương mại (NHTM) đóng vai trò trung gian trong nền kinh tế, vấn đề tiết kiệm chi phí giao dịch cho các cá nhân và doanh nghiệp trong các hoạt động thương mại được sự chuyên môn hóa của hệ thống ngân hàng giải quyết, để thực hiện vai trò này, NHTM đã gặp nhiều thách thức về quản lý chi phí của chính mình. Trong giai đoạn Covid-19, xu hướng cắt giảm chi phí trong hoạt động kinh doanh là giải pháp được nhiều doanh nghiệp áp dụng trong tình hình khó khăn 1. Trong bối cảnh đại dịch, việc tìm hiểu những yếu tố nào có tác động đến hiệu quả chi phí của các NHTM là vô cùng quan trọng. Tìm ra chiều hướng tác động của các yếu tố đến hiệu quả chi phí của các NHTM tại Việt Nam như thế nào? Và đặc biệt là nghiên cứu tác động của dịch Covid-19 đến hiệu quả chi phí của các NHTM Việt Nam.
Mục tiêu của nghiên cứu là xem xét các yếu tố tác động đến hiệu quả chi phí của các NHTM tại Việt Nam trong bối cảnh Covid-19. Trong nghiên cứu này, tác giả sử dụng phương pháp bao dữ liệu (DEA) để đo lường hiệu quả chi phí và mô hình kinh tế lượng (Tobit) để đánh giá các yếu tố ảnh hưởng đến hiệu quả chi phí của các NHTM tại Việt Nam. Dữ liệu được thu thập từ báo cáo tài chính đã kiểm toán của 26 NHTM tại Việt Nam trong giai đoạn 2011-2022. Việc tìm hiểu các yếu tố tác động đến hiệu quả chi phí của các NHTM trong bối cảnh Covid-19 có ý nghĩa quan trọng về cả lý thuyết và thực tiễn. Kết quả nghiên cứu nhằm xác định các yếu tố làm tăng (giảm) hiệu quả chi phí của các NHTM Việt Nam. Trên cơ sở đó, các NHTM xây dựng và áp dụng các chính sách phù hợp nhằm tối ưu hóa hiệu quả chi phí.
Bài báo được cấu trúc thành 5 phần. Phần 1 Giới thiệu, phần 2 trình bày Cơ sở lý thuyết và tổng quan lý thuyết, Phương pháp nghiên cứu được trình bày trong phần 3, phần 4 trình bày Kết quả nghiên cứu và thảo luận, phần 5 Kết luận và đưa ra một số hàm ý chính sách.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Hiệu quả chi phí
Theo lý thuyết kinh tế, hiệu quả đạt được khi tối ưu hóa sản lượng đầu vào để tạo ra mức tối đa tổng sản lượng đầu ra, và sự không hiệu quả xảy ra khi lãng phí nguồn lực đầu vào. Tuy nhiên, hiệu quả kinh tế có nhiều định nghĩa khác nhau tùy thuộc vào mục tiêu nghiên cứu. Berger & Master đã phân loại hiệu quả thành ba loại chính: hiệu quả chi phí, hiệu quả lợi nhuận tiêu chuẩn và hiệu quả lợi nhuận thay thế 2. Trong đó, hiệu quả chi phí là thước đo mà với cùng một điều kiện thì một ngân hàng khi cung cấp cùng một dịch vụ có mức độ chênh lệch sử dụng chi phí so với một ngân hàng thực hiện tốt nhất. Coelli & cộng sự phân loại hiệu quả thành hai loại chính: Hiệu quả kỹ thuật (Technical efficiency), là giảm thiểu sử dụng đầu vào để tạo ra đầu ra nhất định; và Hiệu quả phân bổ (Allocative efficiency), liên quan đến quyết định về các yếu tố đầu vào để đạt được đầu ra với chi phí thấp nhất 3. Hai khía cạnh này kết hợp với nhau tạo ra hiệu quả kinh tế tổng hợp, là yếu tố quan trọng trong đánh giá hiệu quả của hệ thống ngân hàng.
Phương pháp đo lường hiệu quả chi phí
Farrell dựa trên nghiên cứu của Debrew 4 để xác định một thước đo đơn giản về hiệu quả hoạt động của công ty bằng cách sử dụng nhiều yếu tố đầu vào 5. Qua đó, năm 1957, Farrell đã phát triển và đề xuất phương pháp phân tích đường bao dữ liệu (DEA) 6. Cụ thể hơn, Farrell thể hiện hiệu quả của các đơn vị sản xuất bằng cách sử dụng tổng hệ số năng suất, được định nghĩa là tỷ lệ của tổng sản lượng (đầu ra) so với tổng đầu vào.
Phương pháp DEA sử dụng thuật toán quy hoạch tuyến tính để đo lường hiệu quả tương đối của một tập hợp các đơn vị ra quyết định (DMU), trong nghiên cứu này, các đơn vị DMU là các ngân hàng trong hệ thống ngân hàng Việt Nam. Hiệu quả của mỗi DMU được đánh giá khả năng sử dụng các yếu tố đầu vào để chuyển đổi thành các yếu tố đầu ra tương ứng được đo lường bằng dữ liệu định lượng.
Phương pháp DEA được Charnes & cộng sự sử dụng với cách tiếp cận định hướng đầu vào và giả thiết hiệu quả không đổi theo quy mô (CRS); mô hình cho rằng các DMU đều hoạt động ở quy mô tối ưu 7. Sau đó, Banker & cộng sự đã đề xuất giả thiết hiệu quả thay đổi theo quy mô (VRS), mô hình này ngụ ý rằng ở các quy mô khác nhau, bất kể có sự thay đổi đa dạng về đầu vào và đầu ra8.
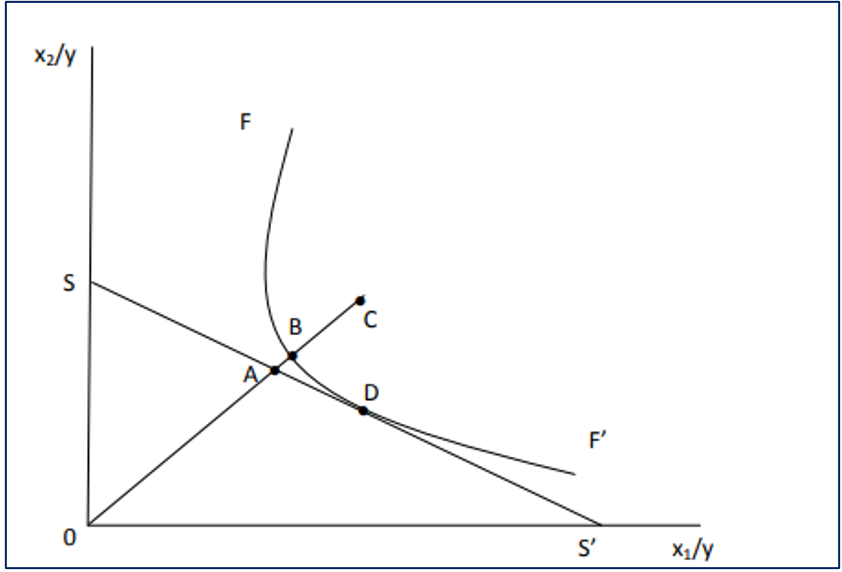
Hiệu quả kỹ thuật và hiệu quả phân bổ (Nguồn: Farrell (1957), “The measurement of productive efficiency”)
Farrell đưa ra tình huống một đơn vị sản xuất sử dụng hai yếu tố đầu vào x1 và x2 để sản xuất một yếu tố đầu ra y (Figure 1), với giả định CRS 6. Đường đẳng lượng của đơn vị sản xuất hiệu quả là FF’. Nếu ngân hàng sử dụng các lượng đầu vào tại điểm C để sản xuất một đơn vị đầu ra, phi hiệu quả kỹ thuật được xác định bởi khoảng cách BC, tức là nguồn lực đầu vào có thể cắt giảm mà không làm giảm đầu ra. Nguồn lực không hiệu quả này được biểu diễn theo tỷ lệ BC/OC. Hiệu quả kỹ thuật (TE) được đo bằng tỷ số: TE = OB/OC = 1 - BC/OC
Hiệu quả kỹ thuật đạt tối đa khi TE bằng 1 (điểm B) vì nằm trên đường đẳng lượng hiệu quả. Đường đồng phí SS’ thể hiện khả năng tạo ra đầu vào, giúp tính hiệu quả phân bổ. Hiệu quả phân bổ (AE) hoạt động tại C được định nghĩa bởi tỷ lệ: AE = OA/OB
Khoảng cách AB là lượng giảm trong chi phí sản xuất nếu sản xuất diễn ra tại điểm hiệu quả phân bổ và hiệu quả kỹ thuật (điểm D) thay vì chỉ tại điểm hiệu quả kỹ thuật nhưng không hiệu quả phân bổ (điểm B) 5. Hiệu quả tiết kiệm chi phí hay hiệu quả kinh tế toàn phần: CE = AE x TE = OA/OB x OB/OC = OA/OC
Tổng quan nghiên cứu
Ngành ngân hàng đòi hỏi phải áp dụng một tập hợp các biện pháp đo lường hiệu suất dựa trên phạm vi rộng hơn như khuôn khổ CAMEL vượt xa các phép đo truyền thống như lợi nhuận trên tài sản (ROA) và lợi nhuận trên vốn chủ sở hữu (ROE). Các biến dựa trên các chỉ số đánh giá theo tiêu chuẩn CAMEL để đo lường tác động đến hiệu quả chi phí của ngân hàng đánh giá được nhiều nhất gốc độ xem xét liên quan đến hoạt động ngân hàng9, 10, 11, 12.
Đại diện cho yếu tố về vốn (C - Capital adequacy): tỷ lệ vốn chủ sở hữu trên tổng tài sản càng lớn cho thấy tài trợ cho tài sản bằng vốn chủ sở hữu nhiều hơn, giúp giảm rủi ro cho cổ đông và trái chủ. Về lý thuyết, tỷ lệ này có thể ảnh hưởng tích cực cũng như tiêu cực đến hiệu quả và phản ánh điều kiện quy định quản lý đối với ngân hàng. Biến này được sử dụng trong các nghiên cứu như của Wang & các cộng sự 13, Gao & cộng sự9.
Đại diện cho yếu tố về tài sản (A - Asset quality): dự phòng rủi ro cho vay trên tổng các khoản cho vay phản ánh rủi ro tín dụng trong hoạt động ngân hàng gắn liền với khoản vay 14, 15. Dự phòng rủi ro cho vay được dành để bù đắp cho các khoản nợ quá hạn và tổn thất liên quan đến các khoản vay [12], cho phép các ngân hàng xử lý các khoản nợ không trả được. Nếu tỷ lệ này cao cho thấy ngân hàng đã tốn nhiều chi phí hơn để xử lý những khoản nợ xấu. Samad cho rằng dự phòng rủi ro trên tổng tài sản luôn tác động tiêu cực đến hiệu quả ngân hàng 11.
Đại diện cho yếu tố về quản lý (M - Management): được đo lường bằng thu nhập hoạt động ròng trên tổng chi phí ngoài trả lãi 16. Biến này đo lường khả năng kiểm soát chi phí ngoài chi phí trả lãi của ngân hàng. Andriakopoulos & cộng sự chỉ ra rằng khả năng kiểm soát chi phí của quản lý kém sẽ làm giảm hiệu quả chi phí 17.
Đại diện cho yếu tố về thu nhập (E - Earnings): tổng lợi nhuận trước thuế trên vốn chủ sở hữu bình quân đo lường khả năng tạo ra lợi nhuận 18. Một số nghiên cứu cho rằng khả năng sinh lời của một ngân hàng có ảnh hưởng tích cực lên hiệu quả chi phí 19, 10, 20.
Đại diện cho yếu tố về thanh khoản (L - Liquidity): tỷ lệ cho vay trên tiền gửi (LDR) dùng để đánh giá khả năng chuyển đổi tiền gửi thành khoản vay21. Tỷ lệ LDR cao thường biểu thị tính thanh khoản thấp, khiến ngân hàng dễ bị tổn thương và khả năng vỡ nợ tăng lên khi khách hàng đột ngột rút tiền gửi hàng loạt22. Phát hiện của Lin cho rằng việc tăng LDR làm giảm hiệu quả chi phí 23. Tuy nhiên, phát hiện của Safa & cộng sự cho rằng mặc dù vị thế thanh khoản thấp, nhưng việc giảm chi phí sẽ thúc đẩy các ngân hàng tài trợ cho các khoản vay22. Kết quả này cũng phù hợp với Xiang & cộng sự tỷ lệ cho vay trên tiền gửi cao giúp nâng cao hiệu quả hoạt động của ngân hàng nhưng lại làm tăng mức độ rủi ro 24. Do đó, tác động của tỷ lệ LDR được kỳ vọng có ảnh hưởng tích cực đến hiệu quả chi phí.
Tổng tài sản: tổng tài sản được lấy làm biến đại diện cho quy mô của một NHTM để kiểm soát quy mô ngân hàng, sử dụng logarit tự nhiên của tổng tài sản để giảm độ nhạy cảm của các giá trị lớn trong mô hình. Các nghiên cứu của Kuchler và nghiên cứu của Batir và cộng sự cho thấy rằng quy mô tài sản có tác động tích cực lên hiệu quả chi phí 25, 26. Trong khi đó nghiên cứu khác của Nainggolan & các cộng dự lại chỉ ra mối quan hệ ngược 27.
Covid: Boubaker & cộng sự đánh giá hiệu quả của 49 ngân hàng Hồi giáo trên 10 quốc gia giai đoạn 2019–2020 để xem xét cách mà các ngân hàng duy trì hoạt động và khả năng phục hồi sau hậu quả của đại dịch Covid-19. Nghiên cứu chỉ ra rằng có 31 trong số 49 ngân hàng cần phải giảm đầu vào để hiệu quả không thay đổi 28. McKibbin & Fernando phát hiện rằng Covid-19 đã gây ra những cú sốc chưa từng có đối với nguồn cung lao động, chi phí bù đắp rủi ro vốn chủ sở hữu của các ngành kinh tế, chi tiêu của cá nhân, doanh nghiêp và kể cả chính phủ 29. Bằng chứng tương tự đã được ghi nhận ở các lĩnh vực khác nhau từ các nền kinh tế khác nhau 30, 31.
PHƯƠNG PHÁP NGHIÊN CỨU
Mô hình nghiên cứu
Mô hình Tobit được sử dụng trong mô hình để đánh giá tác động của các yếu tố ảnh hưởng đến hiệu quả chi phí. Đây là một mô hình hồi quy tuyến tính thích hợp khi một phần dữ liệu bị cắt cụt ở một ngưỡng nhất định, được gọi là hồi quy cắt cụt.
Theo mô hình CAMEL, nghiên cứu sử dụng tỷ lệ vốn chủ sở hữu trên tổng tài sản (VCSH) để đo lường mức độ an toàn vốn (C), dự phòng rủi ro cho vay trên tổng các khoản cho vay (DPRRTD) để đo lường chất lượng tài sản (A), thu nhập hoạt động ròng trên tổng chi phí ngoài trả lãi (TNHD) để đo lường khả năng quản lý (M), thu nhập ròng trên vốn chủ sở hữu (ROE) để đo lường khả năng tạo ra lợi nhuận (E), tỷ lệ cho vay trên tiền gửi (LDR) để đo lường tính thanh khoản (L). Biến Covid là biến giả để phân biệt các giai đoạn có và không có dịch Covid-19. Nó nhận giá trị 1 từ năm 2020-2022 và giá trị 0 trong các năm khác. Biến tổng tài sản (LnTS) biểu thị quy mô của ngân hàng dựa trên logarit tự nhiên của tổng tài sản.
Bảng tổng hợp các biến trong mô hình hồi quy Tobit
|
Tên biến |
Ký hiệu |
Kỳ vọng |
|
Biến phụ thuộc | ||
|
Hiệu quả chi phí |
CE | |
|
Biến độc lập | ||
|
Dịch covid-19 |
Covid |
- |
|
[C] Tỷ lệ vốn chủ sở hữu trên tổng tài sản |
VCSH |
+ |
|
[A] Dự phòng rủi ro cho vay trên tổng các khoản cho vay |
DPRRTD |
- |
|
[M] Thu nhập hoạt động ròng trên tổng chi phí ngoài trả lãi |
TNHD |
+ |
|
[E] Thu nhập ròng trên vốn chủ sở hữu |
ROE |
+ |
|
[L] Tỷ lệ cho vay trên tiền gửi |
LDR |
+ |
|
Quy mô ngân hàng |
LnTS |
+ |
Các ký hiệu cho các biến trong mô hình và kỳ vọng chiều tác động được thể hiện trong Table 1. Mô hình chi tiết được thể hiện như sau:
CE = β + βCovid + βVCSH + βDPRRTD + βTNHD + βROE + βLDR + βLnTS + ε (2)
Dữ liệu
Do tính sẵn có của nguồn dữ liệu, bài viết sử dụng dữ liệu từ báo cáo tài chính đã kiểm toán của 26 NHTM niêm yết tại Việt Nam trong giai đoạn 2011-2022. Nghiên cứu sử dụng phương pháp DEA để xác định hiệu quả chi phí lần lượt theo cả hai giả thiết hiệu quả không đổi theo quy mô (CRS) và giả thiết hiệu quả thay đổi theo quy mô (VRS). Tác giả chọn 3 đầu vào gồm: vốn huy động từ khách hàng (DEPO); tổng tài sản không sinh lời (K) và chi cho nhân viên (L). Để có thể tính được hiệu quả kỹ thuật, hiệu quả phân bổ và hiệu quả chi phí tác giả xác định giá của 3 đầu vào gồm: Chi phí huy động (W1), Chi phí hoạt động (W2) và Chi phí lao động (W3). Nghiên cứu chọn 3 đầu ra gồm: thu nhập lãi (Y1), thu ngoài lãi (Y2) và cho vay khách hàng (Y3). Chi tiết cách tính được trình bày trong Table 2.
Sử dụng phần mềm DEAP-xp1 để tính hiệu quả kỹ thuật (TE), hiệu quả phân bổ (AE) và hiệu quả chi phí (CE) của 26 NHTM. Phần mềm được nhiều nghiên cứu đi trước sử dụng5, 32, 33.
Bảng tổng hợp các yếu tố đầu vào và đầu ra
|
Các yếu tố |
Ký hiệu và tính toán |
Nghiên cứu trước |
|
Đầu vào | ||
|
Vốn huy động |
DEPO = tổng số tiền gửi của khách hàng |
|
|
Tài sản không sinh lời |
K = tiền mặt, tài sản cố định và tài sản có khác | |
|
Chi phí nhân viên |
L = chi phí nhân viên | |
|
Giá của các yếu tố đầu vào | ||
|
Chi phí lãi tiền gửi |
W1 = Chi phí lãi/tổng số tiền gửi của khách hàng |
|
|
Chi phí hoạt động |
W2 = Chi phí hoạt động khác/tổng tài sản không sinh lời | |
|
Chi phí lao động |
W3 = Chi phí nhân viên/tổng số cán bộ nhân viên | |
|
Đầu ra | ||
|
Thu nhập từ lãi |
Y1 = Thu nhập lãi thuần |
|
|
Thu nhập ngoài lãi |
Y2 = Lãi/Lỗ thuần từ hoạt động dịch vụ+Lãi/(lỗ) thuần từ hoạt động khác | |
|
Cho vay khách hàng |
Y3 = Tổng cho vay khách hàng |
|
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Mô tả dữ liệu nghiên cứu
Kết quả đo lường hiệu quả chi phí
Hiệu quả chi phí (CE) bình quân cả giai đoạn nghiên cứu 2011-2022 (giá trị trung bình của 12 năm) đạt 0,787 khi áp dụng điều kiện CRS và đạt 0,845 khi áp dụng điều kiện VRS. Điều này cho thấy đối với các NHTM ở Việt Nam, để tạo ra cùng một mức sản lượng đầu ra như nhau thì họ đang sử dụng được từ 78,7% hoặc 84,5% các yếu tố đầu vào. Mô tả thống kê chỉ số CE của các ngân hàng trong giai đoạn 2011-2022 được thể hiện trong Table 3.
Thống kê chỉ số CE trung bình của các ngân hàng giai đoạn 2011-2022
|
Năm |
Chỉ số hiệu quả |
Số quan sát |
Trung bình |
Độ lệch chuẩn |
Giá trị nhỏ nhất |
Giá trị lớn nhất | |
|
2011 |
CRS |
TE |
26 |
0,894 |
0,124 |
0,663 |
1,000 |
|
AE |
26 |
0,864 |
0,154 |
0,462 |
1,000 | ||
|
CE |
26 |
0,779 |
0,193 |
0,335 |
1,000 | ||
|
VRS |
TE |
26 |
0,930 |
0,103 |
0,705 |
1,000 | |
|
AE |
26 |
0,893 |
0,158 |
0,460 |
1,000 | ||
|
CE |
26 |
0,839 |
0,199 |
0,336 |
1,000 | ||
|
2012 |
CRS |
TE |
26 |
0,878 |
0,130 |
0,516 |
1,000 |
|
AE |
26 |
0,904 |
0,116 |
0,619 |
1,000 | ||
|
CE |
26 |
0,796 |
0,171 |
0,457 |
1,000 | ||
|
VRS |
TE |
26 |
0,937 |
0,115 |
0,527 |
1,000 | |
|
AE |
26 |
0,911 |
0,115 |
0,606 |
1,000 | ||
|
CE |
26 |
0,857 |
0,165 |
0,458 |
1,000 | ||
|
2013 |
CRS |
TE |
26 |
0,877 |
0,122 |
0,538 |
1,000 |
|
AE |
26 |
0,874 |
0,134 |
0,620 |
1,000 | ||
|
CE |
26 |
0,770 |
0,172 |
0,383 |
1,000 | ||
|
VRS |
TE |
26 |
0,930 |
0,108 |
0,556 |
1,000 | |
|
AE |
26 |
0,891 |
0,129 |
0,601 |
1,000 | ||
|
CE |
26 |
0,833 |
0,170 |
0,394 |
1,000 | ||
|
2014 |
CRS |
TE |
26 |
0,887 |
0,113 |
0,628 |
1,000 |
|
AE |
26 |
0,893 |
0,105 |
0,626 |
1,000 | ||
|
CE |
26 |
0,794 |
0,143 |
0,431 |
1,000 | ||
|
VRS |
TE |
26 |
0,910 |
0,113 |
0,642 |
1,000 | |
|
AE |
26 |
0,922 |
0,093 |
0,625 |
1,000 | ||
|
CE |
26 |
0,842 |
0,147 |
0,438 |
1,000 | ||
|
2015 |
CRS |
TE |
26 |
0,891 |
0,125 |
0,523 |
1,000 |
|
AE |
26 |
0,887 |
0,093 |
0,710 |
1,000 | ||
|
CE |
26 |
0,790 |
0,135 |
0,458 |
1,000 | ||
|
VRS |
TE |
26 |
0,914 |
0,122 |
0,555 |
1,000 | |
|
AE |
26 |
0,912 |
0,081 |
0,714 |
1,000 | ||
|
CE |
26 |
0,834 |
0,137 |
0,504 |
1,000 | ||
|
2016 |
CRS |
TE |
26 |
0,894 |
0,107 |
0,632 |
1,000 |
|
AE |
26 |
0,887 |
0,071 |
0,748 |
1,000 | ||
|
CE |
26 |
0,794 |
0,120 |
0,544 |
1,000 | ||
|
VRS |
TE |
26 |
0,922 |
0,100 |
0,659 |
1,000 | |
|
AE |
26 |
0,917 |
0,083 |
0,733 |
1,000 | ||
|
CE |
26 |
0,847 |
0,131 |
0,602 |
1,000 | ||
|
2017 |
CRS |
TE |
26 |
0,880 |
0,120 |
0,578 |
1,000 |
|
AE |
26 |
0,846 |
0,073 |
0,707 |
1,000 | ||
|
CE |
26 |
0,745 |
0,126 |
0,491 |
1,000 | ||
|
VRS |
TE |
26 |
0,901 |
0,119 |
0,615 |
1,000 | |
|
AE |
26 |
0,891 |
0,072 |
0,754 |
1,000 | ||
|
CE |
26 |
0,804 |
0,137 |
0,548 |
1,000 | ||
|
2018 |
CRS |
TE |
26 |
0,905 |
0,097 |
0,702 |
1,000 |
|
AE |
26 |
0,862 |
0,079 |
0,739 |
1,000 | ||
|
CE |
26 |
0,779 |
0,099 |
0,563 |
1,000 | ||
|
VRS |
TE |
26 |
0,929 |
0,095 |
0,705 |
1,000 | |
|
AE |
26 |
0,894 |
0,078 |
0,750 |
1,000 | ||
|
CE |
26 |
0,830 |
0,111 |
0,627 |
1,000 | ||
|
2019 |
CRS |
TE |
26 |
0,915 |
0,104 |
0,692 |
1,000 |
|
AE |
26 |
0,938 |
0,056 |
0,802 |
1,000 | ||
|
CE |
26 |
0,859 |
0,108 |
0,566 |
1,000 | ||
|
VRS |
TE |
26 |
0,949 |
0,088 |
0,739 |
1,000 | |
|
AE |
26 |
0,956 |
0,049 |
0,806 |
1,000 | ||
|
CE |
26 |
0,909 |
0,109 |
0,609 |
1,000 | ||
|
2020 |
CRS |
TE |
26 |
0,903 |
0,090 |
0,721 |
1,000 |
|
AE |
26 |
0,897 |
0,086 |
0,603 |
1,000 | ||
|
CE |
26 |
0,811 |
0,118 |
0,476 |
1,000 | ||
|
VRS |
TE |
26 |
0,938 |
0,079 |
0,747 |
1,000 | |
|
AE |
26 |
0,925 |
0,077 |
0,667 |
1,000 | ||
|
CE |
26 |
0,869 |
0,113 |
0,542 |
1,000 | ||
|
2021 |
CRS |
TE |
26 |
0,898 |
0,117 |
0,633 |
1,000 |
|
AE |
26 |
0,850 |
0,088 |
0,599 |
1,000 | ||
|
CE |
26 |
0,764 |
0,130 |
0,471 |
1,000 | ||
|
VRS |
TE |
26 |
0,938 |
0,091 |
0,739 |
1,000 | |
|
AE |
26 |
0,889 |
0,088 |
0,688 |
1,000 | ||
|
CE |
26 |
0,835 |
0,124 |
0,564 |
1,000 | ||
|
2022 |
CRS |
TE |
26 |
0,881 |
0,124 |
0,614 |
1,000 |
|
AE |
26 |
0,876 |
0,084 |
0,681 |
1,000 | ||
|
CE |
26 |
0,768 |
0,109 |
0,512 |
1,000 | ||
|
VRS |
TE |
26 |
0,925 |
0,099 |
0,705 |
1,000 | |
|
AE |
26 |
0,905 |
0,082 |
0,762 |
1,000 | ||
|
CE |
26 |
0,836 |
0,118 |
0,590 |
1,000 | ||
|
Trước Covid-19 2011-2019 |
CRS |
TE |
26 |
0,891 |
0,087 |
0,665 |
1,000 |
|
AE |
26 |
0,884 |
0,066 |
0,746 |
0,978 | ||
|
CE |
26 |
0,789 |
0,104 |
0,542 |
0,955 | ||
|
VRS |
TE |
26 |
0,925 |
0,083 |
0,704 |
1,000 | |
|
AE |
26 |
0,910 |
0,067 |
0,758 |
1,000 | ||
|
CE |
26 |
0,844 |
0,112 |
0,586 |
1,000 | ||
|
Sau Covid-19 2020-2022 |
CRS |
TE |
26 |
0,894 |
0,103 |
0,679 |
1,000 |
|
AE |
26 |
0,874 |
0,076 |
0,659 |
1,000 | ||
|
CE |
26 |
0,781 |
0,111 |
0,486 |
1,000 | ||
|
VRS |
TE |
26 |
0,934 |
0,083 |
0,753 |
1,000 | |
|
AE |
26 |
0,906 |
0,075 |
0,743 |
1,000 | ||
|
CE |
26 |
0,847 |
0,111 |
0,565 |
1,000 | ||
|
Bình quân 2011-2022 |
CRS |
TE |
26 |
0,892 |
0,081 |
0,710 |
1,000 |
|
AE |
26 |
0,882 |
0,058 |
0,787 |
0,984 | ||
|
CE |
26 |
0,787 |
0,089 |
0,583 |
0,938 | ||
|
VRS |
TE |
26 |
0,927 |
0,076 |
0,746 |
1,000 | |
|
AE |
26 |
0,909 |
0,060 |
0,792 |
1,000 | ||
|
CE |
26 |
0,845 |
0,101 |
0,645 |
1,000 | ||
Trong Table 4, chỉ số CE bình quân trong giai đoạn 2011-2022 của ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BID) đứng đầu về CE trong điều kiện thay đổi theo quy mô (sau đây gọi tắt là CEVRS) và cả về CE trong điều kiện không đổi theo quy mô (sau đây gọi tắt là CECRS). Tuy nhiên, đối với Ngân hàng TMCP Sài Gòn Công thương (SGB) đang đứng thứ 2 về chỉ số CEVRS nhưng với CECRS = 0.826 thì SGB thấp hơn một số ngân hàng như CTG (CECRS = 0,931), VPB (CECRS = 0,920),… Danh sách ngân hàng trong Table 4 được sắp xếp từ cao đến thấp theo chỉ số CEVRS (trung bình từ năm 2011-2022) đồng thời Table 4 cũng thể hiện sự khác biệt của từng ngân hàng khi tính CE trong hai điều kiện CRS và VRS.
CE bình quân giai đoạn 2011-2022 từng ngân hàng so sánh giữa mô hình CRS và VRS
|
Ngân hàng |
2011-2022 |
Trước Covid-19 2011-2019 |
Sau Covid-19 2020-2022 | |||
|
CECRS |
CEVRS |
CECRS |
CEVRS |
CECRS |
CEVRS | |
|
BID |
0,938 |
1,000 |
0,949 |
1,000 |
0,907 |
1,000 |
|
SGB |
0,826 |
0,999 |
0,873 |
0,998 |
0,686 |
1,000 |
|
CTG |
0,931 |
0,997 |
0,955 |
1,000 |
0,859 |
0,988 |
|
PGB |
0,834 |
0,954 |
0,867 |
0,962 |
0,735 |
0,931 |
|
VPB |
0,920 |
0,946 |
0,893 |
0,927 |
1,000 |
1,000 |
|
TCB |
0,868 |
0,943 |
0,847 |
0,938 |
0,930 |
0,960 |
|
VIB |
0,902 |
0,938 |
0,908 |
0,952 |
0,882 |
0,893 |
|
OCB |
0,870 |
0,909 |
0,885 |
0,924 |
0,826 |
0,865 |
|
VCB |
0,777 |
0,893 |
0,775 |
0,871 |
0,780 |
0,959 |
|
BVB |
0,790 |
0,890 |
0,797 |
0,890 |
0,769 |
0,893 |
|
KLB |
0,806 |
0,882 |
0,869 |
0,930 |
0,619 |
0,735 |
|
TPB |
0,842 |
0,863 |
0,877 |
0,898 |
0,737 |
0,758 |
|
NAB |
0,747 |
0,836 |
0,754 |
0,861 |
0,726 |
0,760 |
|
SHB |
0,805 |
0,833 |
0,792 |
0,827 |
0,845 |
0,852 |
|
MBB |
0,771 |
0,830 |
0,761 |
0,831 |
0,798 |
0,827 |
|
VAB |
0,756 |
0,829 |
0,789 |
0,858 |
0,659 |
0,743 |
|
EIB |
0,791 |
0,804 |
0,837 |
0,847 |
0,653 |
0,675 |
|
BAB |
0,756 |
0,789 |
0,762 |
0,790 |
0,740 |
0,787 |
|
LPB |
0,729 |
0,770 |
0,690 |
0,742 |
0,844 |
0,854 |
|
HDB |
0,747 |
0,760 |
0,717 |
0,732 |
0,835 |
0,845 |
|
ABB |
0,704 |
0,752 |
0,690 |
0,733 |
0,743 |
0,810 |
|
STB |
0,710 |
0,752 |
0,712 |
0,762 |
0,703 |
0,720 |
|
ACB |
0,729 |
0,748 |
0,708 |
0,728 |
0,794 |
0,806 |
|
0,721 |
0,746 |
0,656 |
0,682 |
0,916 |
0,938 | |
|
MSB |
0,613 |
0,654 |
0,542 |
0,586 |
0,824 |
0,858 |
|
NVB |
0,583 |
0,645 |
0,616 |
0,671 |
0,486 |
0,565 |
Kết quả thu được trong điều kiện VRS vẫn cho thấy các ngân hàng đang hoạt động hiệu quả hơn với quy mô của ngân hàng đó thay vì bị đánh giá là kém hiệu quả hơn trong điều kiện CRS. Do trong thực tế các ngân hàng đang hoạt động ở những quy mô khác nhau và việc tất cả ngân hàng đều hoạt động ở quy mô tối ưu là không thực tế. Một số ngân hàng có CE đứng đầu như BID, SGB, CTG, PGB và VPB, trong khi đó một số ngân hàng có CE thấp nhất như STB, ACB, SSB, MSB và thấp nhất là NVB.
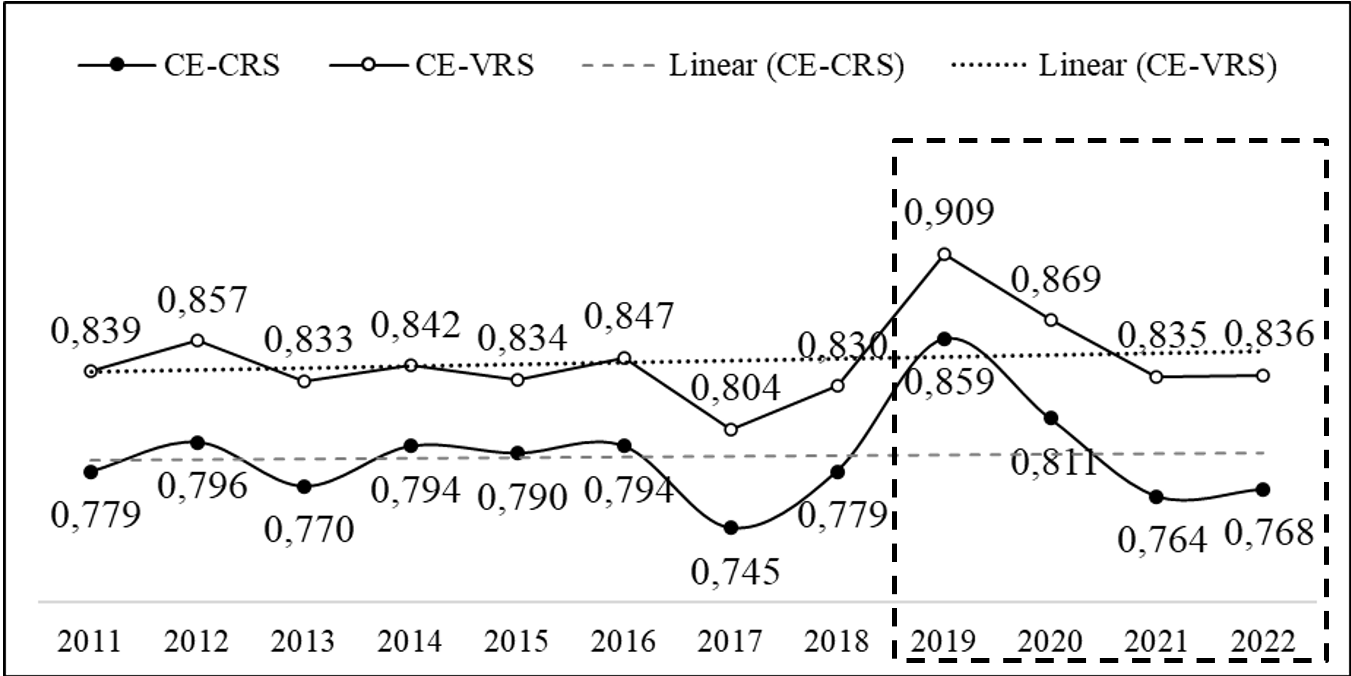
Chỉ số hiệu quả chi phí trung bình của các ngân hàng trong giai đoạn 2011-2022
Figure 2 cho thấy, sau khi Covid-19 xuất hiện kể từ năm 2020 trở đi, chỉ số CE của các ngân hàng có dấu hiệu suy giảm rõ rệt, cụ thể năm 2019 chỉ số CECRS đạt 0,859 sau đó đã giảm xuống còn 0,811 trong năm 2020 (giảm 0,048 điểm), tiếp tục giảm vào năm 2021 còn 0,764 (tiếp tục giảm 0,047 điểm so năm trước và đã giảm 0,095 điểm so với năm 2019. Chỉ số CEVRS cũng có chiều hướng giảm tương tự CECRS.
Mô tả thống kê các biến trong mô hình Tobit
Mô tả thống kê các biến trong mô hình Tobit với biến CEVRS là biến phụ thuộc
|
Các biến |
Số quan sát |
Trung bình |
Độ lệch chuẩn |
Giá trị nhỏ nhất |
Giá trị lớn nhất |
|
CECRS |
312 |
0,7872 |
0,1385 |
0,3350 |
1,0000 |
|
CEVRS |
312 |
0,8447 |
0,1407 |
0,3360 |
1,0000 |
|
Covid |
312 |
0,2500 |
0,4337 |
0,0000 |
1,0000 |
|
VCSH |
312 |
0,0917 |
0,0371 |
0,0406 |
0,2384 |
|
DPRRTD |
312 |
0,0134 |
0,0046 |
0,0066 |
0,0312 |
|
TNHD |
312 |
1,7754 |
0,4768 |
0,0101 |
3,9768 |
|
ROE |
312 |
0,1371 |
0,1039 |
-0,5633 |
0,3854 |
|
LDR |
312 |
0,8947 |
0,1896 |
0,3719 |
1,8050 |
|
LnTS |
312 |
11,7747 |
1,1583 |
9,5946 |
14,5672 |
Kết quả thống kê ở Table 5 cho thấy, CE của các ngân hàng ở mức thấp nhất là 0,335 và các ngân hàng sẽ đạt hiệu quả chi phí ở mức tối đa là 1. Đối với biến Covid sẽ đạt giá trị 1 trong 3 năm từ 2020-2022, còn lại nhận giá trị là 0.
Kết quả nghiên cứu
Ma trận tương quan của các biến trong mô hình
|
Covid |
VCSH |
DPRRTD |
TNHD |
ROE |
LDR |
LnTS | |
|
Covid |
1,000 | ||||||
|
VCSH |
-0,055 |
1,000 | |||||
|
DPRRTD |
0,103 |
-0,053 |
1,000 | ||||
|
TNHD |
0,371 |
0,072 |
0,110 |
1,000 | |||
|
ROE |
0,304 |
-0,127 |
0,077 |
0,685 |
1,000 | ||
|
LDR |
0,261 |
0,179 |
-0,087 |
0,472 |
0,399 |
1,000 | |
|
LnTS |
0,313 |
-0,532 |
0,300 |
0,403 |
0,576 |
0,184 |
1,000 |
Các hệ số tương quan giữa các biến trong Table 6 đều dưới 0,7, cho thấy mối tương quan không cao. Về vấn đề đa cộng tuyến đối với các biến trong mô hình được kiểm định bằng hệ số phóng đại phương sai (VIF). Kết quả cho thấy (Table 7) giá trị VIF cao nhất là 2,66 với giá trị trung bình là 1,85. Như vậy, đa cộng tuyến không đáng lo ngại trong nghiên cứu này.
Kết quả kiểm định đa cộng tuyến
|
Các biến |
VIF |
1/VIF |
|
LnTS |
2,66 |
0,38 |
|
ROE |
2,45 |
0,41 |
|
TNHD |
2,26 |
0,44 |
|
VCSH |
1,75 |
0,57 |
|
LDR |
1,43 |
0,70 |
|
Covid |
1,22 |
0,82 |
|
DPRRTD |
1,19 |
0,84 |
|
Giá trị trung bình VIF |
1,85 |
Kết quả hồi quy tobit với biến phụ thuộc là CECRS và kiểm định Breusch-Pagan
|
Các biến |
Hệ số |
Độ lệch chuẩn |
t |
P-value |
Khoảng tin cậy 95% | |
|
Covid |
-0,1042 |
0,0138 |
-7,5300 |
0,0000 |
-0,1314 |
-0,0769 |
|
VCSH |
1,0658 |
0,1969 |
5,4100 |
0,0000 |
0,6784 |
1,4532 |
|
DPRRTD |
-1,6900 |
1,3363 |
-1,2600 |
0,2070 |
-4,3196 |
0,9396 |
|
TNHD |
0,0525 |
0,0171 |
3,0800 |
0,0020 |
0,0189 |
0,0861 |
|
ROE |
-0,1989 |
0,0815 |
-2,4400 |
0,0150 |
-0,3594 |
-0,0385 |
|
LDR |
0,5558 |
0,0376 |
14,7900 |
0,0000 |
0,4818 |
0,6297 |
|
LnTS |
0,0364 |
0,0077 |
4,7600 |
0,0000 |
0,0214 |
0,0515 |
|
Constant |
-0,2452 |
0,0930 |
-2,6400 |
0,0090 |
-0,4282 |
-0,0621 |
|
Kết quả kiểm định Breusch-Pagan H0: Constant variance chi2(1) = 1,01 Prob>chi2 = 0,3149 | ||||||
Kiểm định phương sai sai số thay đổi trong mô hình bằng kiểm định Breusch-Pagan cho thấy Prob>chi2 = 0,3149 (Table 8), tức là giá trị p-value lớn hơn 0,1 và không đủ cơ sở để bác bỏ H (phương sai không đổi). Mô hình có biến CECRS là biến phụ thuộc (gọi tắt là mô hình CECRS) không gặp hiện tượng phương sai sai số thay đổi.
Kết quả hồi quy tobit với biến phụ thuộc là CEVRS và kiểm định Breusch-Pagan
|
Các biến |
Hệ số |
Độ lệch chuẩn |
t |
P-value |
Khoảng tin cậy 95% | |
|
Covid |
-0,0997 |
0,0183 |
-5,4500 |
0,0000 |
-0,1357 |
-0,0637 |
|
VCSH |
1,6908 |
0,2745 |
6,1600 |
0,0000 |
1,1507 |
2,2309 |
|
DPRRTD |
-0,5967 |
1,7923 |
-0,3300 |
0,7390 |
-4,1235 |
2,9301 |
|
TNHD |
0,0658 |
0,0221 |
2,9800 |
0,0030 |
0,0223 |
0,1093 |
|
ROE |
-0,3335 |
0,1068 |
-3,1200 |
0,0020 |
-0,5437 |
-0,1233 |
|
LDR |
0,6205 |
0,0538 |
11,5400 |
0,0000 |
0,5148 |
0,7263 |
|
LnTS |
0,0389 |
0,0105 |
3,7200 |
0,0000 |
0,0183 |
0,0595 |
|
Constant |
-0,3320 |
0,1281 |
-2,5900 |
0,0100 |
-0,5840 |
-0,0799 |
|
Kết quả kiểm định Breusch-Pagan H0: Constant variance chi2(1) = 12,87 Prob>chi2 = 0,0003 | ||||||
Kiểm định phương sai sai số thay đổi trong mô hình bằng kiểm định Breusch-Pagan cho thấy Prob>chi2 = 0,0003 (Table 9), tức giá trị p-value có giá trị rất nhỏ và hoàn toàn có đủ cơ sở để bác bỏ H. Mô hình có biến CEVRS là biến phụ thuộc (gọi tắt là mô hình CEVRS) gặp hiện tượng phương sai sai số thay đổi.
Để khắc phục hiện tượng phương sai sai số thay đổi trong mô hình CEVRS, tác giả áp dụng mô hình sai số chuẩn mạnh (Robust Standard errors), hay gọi là ước lượng sai số chuẩn vững (Table 10).
Kết quả hồi quy tobit với biến phụ thuộc là CEVRS đã khắc phục hiện tượng phương sai sai số thay đổi
|
Các biến |
Hệ số |
Robust Độ lệch chuẩn |
t |
P-value |
Khoảng tin cậy 95% | |
|
Covid |
-0,0997 |
0,0176 |
-5,6800 |
0,0000 |
-0,1343 |
-0,0652 |
|
VCSH |
1,6908 |
0,3195 |
5,2900 |
0,0000 |
1,0621 |
2,3195 |
|
DPRRTD |
-0,5967 |
1,9769 |
-0,3000 |
0,7630 |
-4,4868 |
3,2933 |
|
TNHD |
0,0658 |
0,0258 |
2,5600 |
0,0110 |
0,0151 |
0,1165 |
|
ROE |
-0,3335 |
0,1579 |
-2,1100 |
0,0350 |
-0,6442 |
-0,0228 |
|
LDR |
0,6205 |
0,0594 |
10,4400 |
0,0000 |
0,5036 |
0,7375 |
|
LnTS |
0,0389 |
0,0122 |
3,1900 |
0,0020 |
0,0149 |
0,0628 |
|
Constant |
-0,3320 |
0,1476 |
-2,2500 |
0,0250 |
-0,6224 |
-0,0415 |
Thảo luận kết quả nghiên cứu
Tổng hợp kết quả hồi quy tobit của hai mô hình
|
Các biến |
CECRS |
CEVRS |
|
Covid |
-0,1042* |
-0,0997* |
|
VCSH |
1,0658* |
1,6908* |
|
DPRRTD |
-1,6900 |
-0,5967 |
|
TNHD |
0,0525* |
0,0658** |
|
ROE |
-0,1989** |
-0,3335** |
|
LDR |
0,5558* |
0,6205* |
|
LnTS |
0,0364* |
0,0389* |
|
Constant |
-0,2452* |
-0,3320** |
|
(*) mức ý nghĩa 1%; (**) mức ý nghĩa 5%; (***) mức ý nghĩa 10% | ||
Kết quả hồi quy Tobit của hai mô hình được tóm tắt trong Table 11. Kết quả hồi quy cho thấy biến VCSH có ý nghĩa thống kê ở mức 1% và có tác động tích cực với biến phụ thuộc trong cả hai mô hình. Điều này cho rằng các ngân hàng ở Việt Nam với mức tỷ lệ vốn cao hơn sẽ đạt được hiệu quả chi phí cao hơn. Tỷ lệ vốn được cho là hỗ trợ hoạt động kinh doanh của ngân hàng, đó là lý do tại sao nó có tác động tích cực đến hiệu quả hoạt động13.
Biến DPRRTD trong cả hai mô hình nghiên cứu mặc dù đều thể hiện tác động tiêu cực nhưng lại không có ý nghĩa thống kê đối với hiệu quả chi phí, biểu thị rằng việc tăng rủi ro tín dụng không có tác động đến hiệu quả chi phí. Phát hiện này phù hợp với nghiên cứu của Ab-Rahim & cộng sự44. Mặc dù biến đại diện cho rủi ro tín dụng không liên quan đến hiệu quả chi phí, các ngân hàng vẫn cần chú ý để tránh tác động tiêu cực đáng kể đến hiệu quả chi phí [35]. Ngoài ra, điều này có thể phản ánh việc quản lý tín dụng không hiệu quả, khiến cho chi phí tăng cao do việc thẩm định khách hàng vay không đầy đủ. Tuy nhiên, rủi ro tín dụng mà DPRRTD biểu thị không ảnh hưởng đến hiệu quả chi phí vì các ngân hàng có thể sử dụng dự phòng rủi ro cho vay cao để đạt các mục tiêu lợi nhuận và thuế38, 45.
Ở mức ý nghĩa 1% trong mô hình CECRS và có mức ý nghĩa 5% trong mô hình CEVRS, biến TNHD có tác động cùng chiều với hiệu quả chi phí. Điều này ngụ ý rằng tỷ lệ này càng cao thì ngân hàng sẽ đạt được hiệu quả chi phí cao hơn, nhờ vào việc giảm thiểu các chi phí hoạt động ngoài chi phí trả lãi và có thể tăng thu nhập hoạt động ròng để cải thiện hiệu quả chi phí. Phát hiện này khớp với kết luận trong nghiên cứu của Boubaker & cộng sự (2023)28, trong các trường hợp bất lợi như Covid-19, việc tiết kiệm đầu vào có tầm quan trọng thiết thực đối với các ngân hàng giúp cải thiện hiệu quả chi phí 28.
Biến ROE có ý nghĩa ở mức 5% trong cả hai mô hình và đều có tác động tiêu cực đến hiệu quả chi phí. Như vậy, kết quả nghiên cứu cho thấy biến ROE mang dấu trái kỳ vọng ban đầu. Kết quả này thống nhất với nghiên cứu của Kongiri 12 và Gupta46. Theo Berger & Master, các ngân hàng có khả năng sinh lời cao thường ít kỷ luật hơn trong kiểm soát chi phí2.
Biến LDR (đại diện cho yếu tố về thanh khoản – L) đều có ý nghĩa ở mức 1% trong cả 2 mô hình và có tác động tích cực đến hiệu quả chi phí. Kết quả này tương tự với phát hiện của Safa & cộng sự22 và phát hiện của Xiang & cộng sự 24. Điều này cho thấy rằng nếu các ngân hàng tận dụng tốt nguồn vốn huy động, điều đó giúp ngân hàng có thể tăng cường hiệu suất hoạt động và đạt được hiệu quả chi phí từ việc tối ưu hóa sử dụng nguồn vốn. Tuy nhiên, các ngân hàng cũng cần phòng ngừa rủi ro trong trường hợp tiền gửi sẽ bị thu hẹp nhanh chóng khi có những tình huống đột ngột xảy ra trên thị trường, như việc khách chuyển dòng tiền từ huy động vào đầu tư vào chứng khoán hoặc khi khách hàng vay nợ ngân hàng đến hạn mà không có khả năng thanh toán nợ.
Biến LnTS có ý nghĩa ở mức 1% và tác động tích cực trong cả hai mô hình. Kết quả cho thấy rằng quy mô tài sản càng lớn thì ngân hàng càng đạt được hiệu quả chi phí tốt hơn 25, 26. Quy mô lớn tạo nên lợi thế cho ngân hàng, tuy nhiên các ngân hàng cần hạn chế mở rộng mạng lưới chi nhánh vật lý, vì đây dần dần không còn là lợi thế cạnh tranh trong ngành.
Biến Covid trong cả hai mô hình đều có tác động tiêu cực đến hiệu quả chi phí với mức ý nghĩa 1%. Kết quả này tương đồng với kết quả của Chowdhury & cộng sự, nhấn mạnh rằng Covid-19 có tác động tiêu cực đến hiệu quả của ngân hàng đo lường bằng phương pháp DEA47. Cú sốc kinh tế do Covid-19 đã dẫn đến sự suy giảm rõ rệt về hiệu quả chi phí của hầu hết các ngân hàng vào năm 2020 so với năm 2019, và tác động này ít nhiều kéo dài sang các năm sau đó. Figure 3 cho thấy năm 2020 có 15 ngân hàng giảm hiệu quả chi phí, năm 2021 có 17 ngân hàng giảm, và mặc dù có 14 ngân hàng cải thiện vào năm 2022, nhưng vẫn có 9 ngân hàng ghi nhận sự suy giảm hiệu quả chi phí.

Biểu đồ thể hiện số lượng ngân hàng có sự thay đổi trong chỉ số hiệu quả chi phí từ năm 2020 đến năm 2022
Tuy Covid-19 đã có tác động tiêu cực đến hiệu quả chi phí của các ngân hàng nhưng tác động này có vẻ khá nhỏ. Điều này có thể được lý giải bởi các biện pháp can thiệp của các nhà chính sách và Ngân hàng Nhà nước (NHNN) nhằm giải quyết các vấn đề do Covid gây ra. Nghiên cứu của Gao & các cộng sự cho thấy kết quả ngược lại khi cho rằng covid có tác động tích cực đến hiệu quả chi phí của các ngân ở Hoa Kỳ và lý giải rằng có thể do đại dịch là một cú sốc bên ngoài đối với các ngân hàng9. Trong thời kỳ đại dịch, các ngân hàng tăng lượng tiền cho các doanh nghiệp vay, điều này có thể làm tăng sản lượng và hiệu quả của các ngân hàng. Gulati các cộng sự phát hiện rằng cuộc khủng hoảng Covid-19 về cơ bản không có tác động tiêu cực đến mức độ hiệu quả chung của ngân hàng ở Ấn Độ. Đây có thể là kết quả của một loạt các biện pháp can thiệp chính sách và chu kỳ thắt chặt tiền tệ của Ngân hàng Dự trữ Ấn Độ phù hợp với xu hướng toàn cầu, nhằm bảo vệ ngành ngân hàng Ấn Độ khỏi những tác động bất lợi tức thời của đợt bùng phát đại dịch48.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Nghiên cứu xem xét các yếu tố tác động đến hiệu quả chi phí của các ngân hàng thương mại tại Việt Nam trong bối cảnh Covid-19. Kết quả cho thấy có sự khác biệt trong hiệu quả chi phí của 26 NHTM ở Việt Nam giai đoạn 2011-2022, với CE đạt cao nhất vào năm 2019 và giảm sau đại dịch Covid-19 từ năm 2020. Nghiên cứu cũng chỉ ra sự khác biệt giữa hai mô hình DEA là CRS (hiệu quả không đổi theo quy mô) và VRS (hiệu quả thay đổi theo quy mô), với VRS cho thấy các ngân hàng hoạt động hiệu quả hơn khi có quy mô phù hợp, trong khi CRS cho kết quả không phản ánh thực tế vì ngân hàng khó có thể đạt quy mô tối ưu.
Các biến số về tỷ lệ vốn chủ sở hữu trên tổng tài sản (VCSH) để đo lường mức độ an toàn vốn (C), thu nhập hoạt động ròng trên tổng chi phí ngoài trả lãi (TNHD) để đo lường khả năng quản lý (M), tỷ lệ cho vay trên tiền gửi (LDR) để đo lường tính thanh khoản (L) và quy mô ngân hàng (LnTS) có tác động tích cực đến hiệu quả chi phí. Nhóm các biến số còn lại thu nhập ròng trên vốn chủ sở hữu (ROE) để đo lường khả năng tạo ra lợi nhuận (E) và đại dịch Covid-19 (Covid) có tác động tiêu cực đến hiệu quả chi phí của ngân hàng. Biến dự phòng rủi ro cho vay trên tổng các khoản cho vay (DPRRTD) đo lường chất lượng tài sản (A) thể hiện tác động tiêu cực nhưng lại không có ý nghĩa thống kê đối với hiệu quả chi phí.
Hàm ý chính sách
Đầu tiên, các ngân hàng ở Việt Nam với tỷ lệ vốn cao hơn sẽ đạt được hiệu quả chi phí cao hơn. Nhưng với các ngân hàng có tỷ lệ vốn chủ sở hữu/tổng tài sản quá cao, việc tăng vốn không nhất thiết vì việc này có thể không cải thiện hiệu quả hoạt động, đặc biệt khi ngân hàng đang đối mặt với hiệu suất giảm dần theo quy mô. Vì vậy, trong tương lai ngắn hạn, việc tăng vốn có thể giúp các ngân hàng nâng cao hiệu quả chi phí.
Thứ hai, mặc dù rủi ro tín dụng không ảnh hưởng trực tiếp đến chi phí, nhưng ngân hàng cần chú ý để tránh ảnh hưởng tiêu cực đáng kể đến kết quả hoạt động kinh doanh. Nó cũng có thể phản ánh việc quản lý tín dụng không hiệu quả từ các ngân hàng, nếu ngân hàng không thẩm định đầy đủ và kỹ càng người đi vay có thể dẫn đến tăng chi phí do nợ vay kém chất lượng.
Thứ ba, để tăng hiệu quả chi phí, các ngân hàng cần cải thiện khả năng quản lý của mình để tận dụng các chi phí hoạt động và chi phí nhân sự một cách thông minh.
Thứ tư, thay vì chỉ cố gắng gia tăng thu nhập trong khi các ngân hàng có thể tập trung vào việc kiểm soát chi phí để góp phần gia tăng hiệu quả chi phí đầu vào. Từ đó có thêm nguồn lực đế phát triển.
Thứ năm, các ngân hàng cần tận dụng nguồn vốn huy động được để mang lại hiệu quả chi phí đầu vào. Tuy nhiên, ngân hàng cần xem xét đến tính thanh khoản trong trường hợp thị trường có những bất lợi về nguồn tiền.
Cuối cùng, đại dịch Covid-19 là cơ hội để các ngân hàng đẩy nhanh số hóa trong hoạt động kinh doanh. Xây dựng nền tảng hoạt động linh hoạt bằng việc áp dụng công nghệ giúp các ngân hàng thúc đẩy khả năng phục hồi trong các trường hợp bất lợi của thị trường.
Hạn chế và hướng nghiên cứu tiếp theo
Mặc dù nghiên cứu này cho thấy đại dịch Covid-19 có tác động đến hiệu quả chi phí nhưng chỉ xem xét dữ liệu đến năm 2022, do đó chưa thể đánh giá đầy đủ tác động dài hạn của đại dịch Covid-19 đối với hiệu quả chi phí của các ngân hàng. Ngoài ra, nghiên cứu cũng còn hạn chế khi chỉ lựa chọn duy nhất một bộ các đầu vào và đầu ra để nghiên cứu mà chưa đưa vào thêm các yếu tố khác để từ đó chọn ra mô hình tốt nhất để đo lường hiệu quả chi phí. Do đó, cần phải mở rộng khung thời gian nghiên cứu để đánh giá tác động dài hạn của đại dịch Covid-19 và các biến động khác trong ngành ngân hàng. Cần thử nghiệm và lựa chọn thêm các nhóm yếu tố đầu vào và đầu ra khác nhau để tìm ra mô hình tốt nhất cho việc đo lường hiệu quả chi phí. Một số yếu tố có thể xem xét bao gồm: đầu vào như chi phí công nghệ, chi phí quản lý rủi ro, vốn tự có; đầu ra gồm số lượng tài khoản mới mở, tỷ lệ nợ xấu giảm, doanh thu từ dịch vụ ngân hàng số.
DANH MỤC CÁC TỪ VIẾT TẮT
AE: Hiệu quả phân bổ (Allocative Effciency)
BCTC: Báo cáo tài chính
CE: Hiệu quả chi phí (Cost Efficiency)
CIE: Phi hiệu quả chi phí (Cost Inefficiency)
CPHĐ: Chi phí hoạt động
CRS: Lợi suất không đổi theo quy mô (Constant Returns to Scale)
DEA: Phân tích bao dữ liệu (Data Envelopment Analysis)
DMU: Đơn vị ra quyết định (Decision Making Unit)
LDR: Tỷ lệ tỷ lệ cho vay trên tiền gửi (Loan-to-Deposit Ratio)
NHNN: Ngân hàng Nhà nước
NHTM: Ngân hàng thương mại
Sig.: Significance level
SLNV: Số lượng nhân viên
TE: Hiệu quả kỹ thuật (Technical Efficiency)
TCTD: Tổ chức tín dụng
VRS: Lợi suất biến đổi theo quy mô (Variable Returns to Scale)
VIF: Hệ số phóng đại phương sai (Variance Inflation Factor)
C: Mức độ an toàn vốn (Capital Adequacy)
A: Chất lượng tài sản có (Asset Quality)
M: Khả năng quản lý (Management)
E: Thu nhập (Earnings)
L: Khả năng thanh khoản (Liquidity)
ABB: Ngân hàng Thương mại Cổ phần An Bình
ACB: Ngân hàng Thương mại Cổ phần Á Châu
BAB: Ngân hàng Thương mại Cổ phần Bắc Á
BID: Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam
BVB: Ngân hàng Thương mại Cổ phần Bản Việt
CTG: Ngân hàng Thương mại Cổ phần Công thương Việt Nam
EIB: Ngân hàng Thương mại Cổ phần Xuất nhập khẩu Việt Nam
HDB: Ngân hàng TMCP Phát triển T.P Hồ Chí Minh
KLB: Ngân hàng Thương mại Cổ phần Kiên Long
LPB: Ngân hàng Thương mại Cổ phần Bưu điện Liên Việt
MBB: Ngân hàng Thương mại Cổ phần Quân đội
MSB: Ngân hàng Thương mại Cổ phần Hàng hải Việt Nam
NAB: Ngân hàng Thương mại Cổ phần Nam Á
NVB: Ngân hàng Thương mại Cổ phần Quốc Dân
OCB: Ngân hàng Thương mại Cổ phần Phương Đông
PGB: Ngân hàng TMCP Xăng dầu Petrolimex
SGB: Ngân hàng TMCP Sài Gòn Công thương
SHB: Ngân hàng Thương mại Cổ phần Sài Gòn - Hà Nội
SSB: Ngân hàng Thương mại Cổ phần Đông Nam Á
STB: Ngân hàng Thương mại Cổ phần Sài Gòn Thương Tín
TCB: Ngân hàng TMCP Kỹ Thương Việt Nam (Techcombank)
TPB: Ngân hàng Thương mại Cổ phần Tiên Phong
VAB: Ngân hàng Thương mại Cổ phần Việt Á
VCB: Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam
VIB: Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam
VPB: Ngân hàng Thương mại Cổ phần Việt Nam Thịnh Vượng
XUNG ĐỘT LỢI ÍCH
Tất cả các tác giả tuyên bố không có xung đột lợi ích nào liên quan đến nghiên cứu này.
ĐÓNG GÓP CỦA TÁC GIẢ
Tác giả Bùi Kim Phương, chịu trách nhiệm nội dung: đóng góp ý kiến cho thiết kế nghiên cứu, chỉnh sửa nội dung, rà soát văn bản và đảm bảo tính chính xác của thông tin trong bài viết.
Tác giả Lê Thế Hiệp, chịu trách nhiệm nội dung: thiết kế nghiên cứu, thu thập và xử lý dữ liệu, phân tích dữ liệu, viết bản thảo đầu tiên và hiệu chỉnh bản thảo.